QR «La revolución silenciosa del bolsillo argentino»
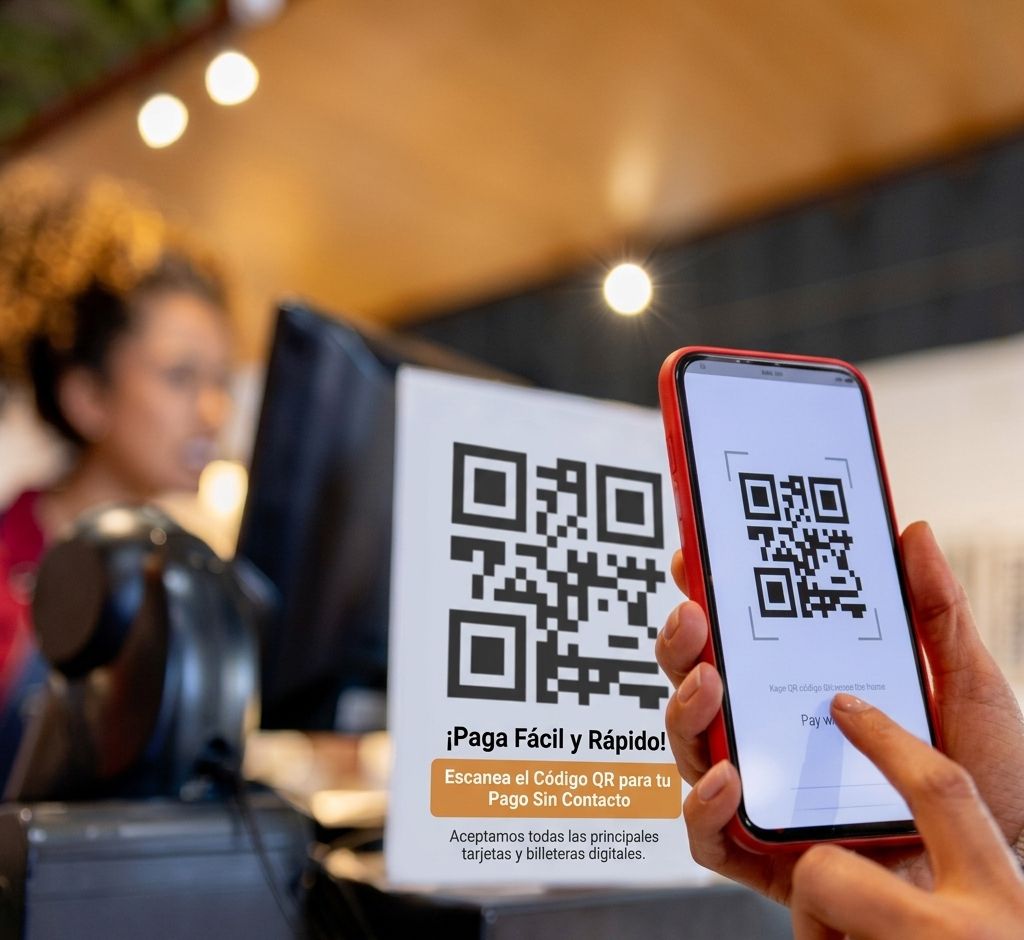
Sacar el teléfono, apuntar a un código impreso en un mostrador y escuchar el «bip» confirmatorio se transformó en la coreografía más repetida de la economía argentina. Lo que comenzó hace unos años como una novedad tecnológica impulsada por la comodidad y los reintegros hoy se consolidó como el estándar definitivo del sistema comercial. Según el último Informe Mensual de Pagos Minoristas del Banco Central (BCRA), los pagos a través de códigos QR interoperables alcanzaron la cifra sin precedentes de 117,2 millones de transacciones mensuales, anotando un incremento del 67,5% interanual.
Este salto exponencial no representa una simple moda pasajera ni una migración comercial superficial. El dinero que se mueve mediante este formato digital ya alcanzó los $2,9 billones de pesos por mes, lo que equivale a una suba del 62,9% en términos reales respecto al año anterior, descontando el efecto inflacionario. El peso del QR dentro de la categoría de Pagos con Transferencia (PCT) es absoluto: el 99,1% de estas operaciones en comercios se inician escaneando un código en el mostrador.
La abdicación del plástico y el retiro de los cajeros
La contracara perfecta de este boom digital es el marcado declive de las herramientas tradicionales de pago. Las tarjetas de crédito y débito en formato físico, que durante décadas reinaron en los comercios locales, están experimentando un repliegue sin precedentes ante la preferencia de los usuarios por centralizar todo en su teléfono.
De acuerdo con las estadísticas oficiales del BCRA, el uso de las tarjetas de débito sufrió una contracción del 8,4% interanual en volumen de operaciones, arrastrando una caída del 14,7% en montos reales. Por su parte, las transacciones con tarjeta de crédito disminuyeron un 9,2% con un desplome del 17,6% medido en valores reales.
Incluso el efectivo, el histórico refugio transaccional de la calle, pierde terreno de forma sostenida frente a la agilidad celular. La baja en el interés por los billetes físicos tiene su mejor reflejo en las terminales bancarias: las extracciones de dinero en cajeros automáticos cayeron drásticamente un 28% interanual. La gente ya no asiste al cajero porque, sencillamente, no necesita papel para operar en su día a día.
De hecho, la potencia del QR es tan agresiva que comenzó a absorber a sus propios competidores: el 4,8% de todos los consumos con tarjeta de crédito ya se realizan vinculando el plástico a una billetera digital para abonar a través de la pantalla en lugar de deslizar la tarjeta física en la terminal de cobro.
Anatomía de un ecosistema en expansión
La maduración del sistema responde en gran parte a la normativa que impuso la interoperabilidad total de los códigos. Esto significa que cualquier comercio puede exhibir un único QR en su caja y recibir fondos desde cualquiera de las 92 billeteras digitales interoperables que operan actualmente en la Argentina. El abanico abarca desde gigantes fintech como Mercado Pago hasta la plataforma bancaria MODO, pasando por herramientas de la banca pública como Cuenta DNI.
Al analizar la procedencia del dinero, se observa un ecosistema sumamente equilibrado entre el sistema bancario clásico y el sector fintech:
- Cuentas bancarias tradicionales (CBU): Son el origen del 52,7% de los pagos escaneados.
- Cuentas virtuales fintech (CVU): Financian el 47,3% restante de las transacciones cotidianas.
El salto definitivo: el QR llegó al transporte público
El último bastión en sumarse a este ecosistema digital fue el transporte masivo. El uso del QR como llave de acceso para colectivos y subterráneos se transformó rápidamente en una alternativa robusta a los canales tradicionales. En el mes de análisis, se pagaron 26,3 millones de viajes mediante esta modalidad
[1] (23,5 millones en líneas de colectivos y 2,9 millones en la red de subtes), inyectando $36.400 millones de pesos al sistema de transporte y prescindiendo de la necesidad de portar o recargar plásticos físicos en estaciones ferroviarias o kioscos.
Con una red comercial integrada, casi un centenar de aplicaciones compitiendo en el mercado y un consumidor que prioriza la inmediatez de la pantalla por encima del cuero de la billetera, la Argentina consolida una migración de hábitos irreversible hacia una economía genuinamente digital.
ahora23.com